
Ropa naftowa poza energetyką – co faktycznie trafia do paliwa, a co nie
Struktura zużycia ropy – paliwa kontra inne zastosowania
Ropa naftowa kojarzy się z benzyną, olejem napędowym i paliwem lotniczym. To uzasadnione, ponieważ większość globalnego wolumenu ropy jest spalana w silnikach. Szacunki Międzynarodowej Agencji Energetycznej (IEA) oraz firm naftowych pokazują, że zazwyczaj 60–75% przerabianej ropy trafia do paliw transportowych i opałowych. Reszta to produkty nieenergetyczne – od asfaltu po skomplikowane chemikalia przemysłowe.
Największą część paliw stanowią:
- benzyna silnikowa – głównie dla transportu indywidualnego i lekkiego,
- olej napędowy – transport ciężarowy, kolej, część maszyn budowlanych i rolniczych,
- paliwo lotnicze (kerozyna) – linie lotnicze, lotnictwo wojskowe,
- ciężkie oleje opałowe – statki, część elektrociepłowni i kotłów przemysłowych.
Poza paliwami powstaje jednak duża grupa tzw. produktów niepaliwowych. W bilansach rafineryjnych zwykle wyodrębnia się co najmniej kilka kategorii:
- surowce petrochemiczne – nafta, LPG (propan, butan), lekkie frakcje wykorzystywane w steam crackingu,
- asfalt i bitumy – ciężkie pozostałości po destylacji, baza dla nawierzchni drogowych i uszczelnień,
- smary i oleje przemysłowe – oleje bazowe, dodatki przeciwzużyciowe, płyny hydrauliczne,
- parafiny i woski – świece, opakowania, papier powlekany, specyficzne zastosowania techniczne,
- rozpuszczalniki i lekkie destylaty chemiczne – farby, lakiery, środki czyszczące, chemia specjalistyczna.
Udział tych strumieni zależy od stopnia uprzemysłowienia gospodarki i profilu rafinerii. W krajach OECD dominuje tradycyjny model rafinerii paliwowej, ale rosnący udział petrochemii zmienia strukturę wykorzystania ropy. W państwach rozwijających się, które budują kompleksy zintegrowane (rafineria + petrochemia), udział surowców chemicznych bywa znacząco wyższy, podczas gdy produkcja benzyny czy oleju napędowego jest optymalizowana pod potrzeby lokalnego rynku.
Istnieje też różnica w jakości danych. Statystyki IEA, OPEC czy dużych firm naftowych pokazują uśrednione proporcje, lecz szczegółowe bilanse produktowe konkretnych rafinerii rzadko są w pełni publiczne. Co wiemy? Że nieenergetyczne zastosowania ropy odpowiadają już dziś za kilkanaście do około jednej czwartej całkowitego zużycia. Czego nie wiemy z pełną pewnością? Dokładnego rozkładu między poszczególnymi sektorami (np. ile z danego strumienia trafia do farmacji, a ile do kosmetyki), bo dane te są często traktowane jako wrażliwe biznesowo.
Destylacja ropy i podział na frakcje – punkt wyjścia do dalszego wykorzystania
Każda rafineria zaczyna od tego samego fizycznego procesu: destylacji atmosferycznej. Surowa ropa trafia do pieca, jest podgrzewana i wprowadzana do kolumny destylacyjnej. Różne węglowodory wrzą w różnych temperaturach, dlatego rozdzielają się na tzw. frakcje. Prosty podział temperaturowy wygląda następująco:
- gazy (LPG) – najlżejsze składniki,
- benzyny i lekkie destylaty – surowiec na benzyny silnikowe, część na petrochemię,
- nafta – baza dla paliwa lotniczego lub surowiec petrochemiczny,
- średnie destylaty – olej napędowy, olej opałowy lekki,
- ciężkie oleje i mazut – paliwa ciężkie, oleje bazowe, asfalt po dalszej obróbce.
Destylacja próżniowa pozwala dalej rozdzielać ciężkie pozostałości bez ich rozkładu termicznego. W próżni obniża się temperatura wrzenia, dzięki czemu można otrzymać:
- frakcje olejów bazowych do smarów,
- specyficzne ciężkie destylaty do dalszego krakingu,
- pozostałość próżniową – kluczowy surowiec do asfaltów i bitumów.
Sam fizyczny podział nie przesądza jeszcze o przeznaczeniu produktu. O tym, czy dana frakcja stanie się paliwem, czy trafi do petrochemii lub innych zastosowań przemysłowych, decydują procesy wtórne oraz realia rynkowe.
Procesy wtórne i decyzje rynkowe – kiedy frakcja staje się paliwem, a kiedy chemikaliem
Nowoczesne rafinerie są w praktyce kompleksami przetwórczymi, które dynamicznie zmieniają profil produkcji. Kluczową rolę odgrywają procesy wtórne, takie jak:
- kraking katalityczny – rozbijanie cięższych cząsteczek na lżejsze, głównie w celu zwiększenia produkcji benzyny i surowców petrochemicznych,
- hydrokraking – podobny do krakingu, ale z udziałem wodoru; umożliwia produkcję wysokiej jakości paliw i olejów,
- reforming katalityczny – przekształcanie frakcji naftowych w wysokooktanowe komponenty benzyn i aromaty (benzen, toluen, ksyleny),
- izomeryzacja – poprawa liczby oktanowej lekkich frakcji benzynowych.
To, jak rafineria wykorzysta dane strumienie, zależy od kilku czynników:
- cena i marże – jeśli marże na benzynie spadają, a petrochemia jest w fazie hossy, część frakcji może być przesunięta do krakerów parowych,
- możliwości techniczne – nie każda rafineria ma zintegrowany kompleks petrochemiczny; wiele zakładów jest wciąż zaprojektowanych głównie pod produkcję paliw,
- regulacje środowiskowe – normy jakości paliw, limity siarki, polityki redukcji emisji CO2 wymuszają inne kombinacje procesów,
- sezonowość popytu – latem rośnie zapotrzebowanie na paliwo lotnicze i benzynę, w innych okresach korzystniejsza może być większa produkcja olejów lub surowców petrochemicznych.
Dla produktów nieenergetycznych, takich jak asfalt, smary, rozpuszczalniki czy parafiny, kluczowe są dodatkowe parametry: lepkość, temperatura mięknienia, skład aromatyczny, stabilność termiczna. Rafinerie dostosowują skład i obróbkę, aby spełnić specyfikacje danej branży – drogownictwa, budownictwa, producentów opakowań czy przemysłu farmaceutycznego.
W efekcie rafineria jest zbiorem sprzężonych naczyń: każda zmiana w popycie na paliwa wpływa na dostępność surowców dla petrochemii, a decyzje inwestycyjne (np. budowa nowych krakerów) zmieniają strukturę zużycia ropy na dekady. To ten mniej widoczny, ale kluczowy wymiar dyskusji o przyszłości paliw kopalnych.
Asfalt i bitumy – jak z ciężkich frakcji powstaje nawierzchnia i izolacje
Od pozostałości próżniowej do asfaltu drogowego
Asfalt (w terminologii rafineryjnej: bitum) to w praktyce ciężka pozostałość po destylacji ropy. Po oddestylowaniu lekkich i średnich frakcji pozostaje gęsta, lepka masa składająca się głównie z wysokocząsteczkowych węglowodorów i związków żywicznych. To właśnie ta pozostałość próżniowa jest punktem wyjścia do produkcji asfaltu drogowego.
W rafinerii stosuje się kilka podstawowych metod jego modyfikacji:
- utlenianie (blowing) – przepuszczanie powietrza przez gorący bitum, co zwiększa jego twardość i temperaturę mięknienia; otrzymuje się asfalty oksydowane stosowane m.in. w hydroizolacjach,
- mieszanie frakcji – łączenie różnych strumieni pozostałości, aby uzyskać wymaganą lepkość i właściwości reologiczne dla asfaltu drogowego (penetracja, punkt łamliwości, punkt mięknienia),
- modyfikacje polimerowe – dodatek elastomerów (np. SBS) lub plastomerów, które poprawiają odporność na koleinowanie, pękanie niskotemperaturowe i starzenie.
Na parametry asfaltu istotnie wpływa rodzaj przerabianej ropy. Ropy parafinowe, lekkie, dają inne proporcje frakcji i inny skład chemiczny pozostałości niż ropy ciężkie, wysokosiarkowe i bogate w asfalteny. Dla producentów asfaltu ma to znaczenie praktyczne: inny surowiec bazowy to inne zachowanie nawierzchni w wysokich i niskich temperaturach, a także różna podatność na starzenie oksydacyjne.
W praktyce inżynierskiej stosuje się precyzyjne systemy klasyfikacji (np. według penetracji, lepkości, parametrów wg norm europejskich), a laboratoria drogowe badają próbki asfaltu z konkretnych rafinerii. Daje to projektantom i wykonawcom dróg narzędzie do lepszego dopasowania składu mieszanki mineralno-asfaltowej do klimatu, obciążenia ruchem i typu konstrukcji nawierzchni.
Zastosowania asfaltu poza drogownictwem
Drogownictwo jest największym, ale nie jedynym odbiorcą asfaltu. Ciężkie frakcje ropy tworzą podstawę całej grupy materiałów hydroizolacyjnych i ochronnych, szeroko wykorzystywanych w budownictwie i infrastrukturze.
Hydroizolacje dachów, fundamentów i zbiorników
Asfalty oksydowane i modyfikowane stanowią bazę dla:
- papy asfaltowej – klasyczny materiał dachowy; asfalt jest naniesiony na osnowę (np. z włókniny szklanej lub poliestrowej) i zabezpieczony posypką,
- mas asfaltowych na gorąco – stosowanych do wykonywania bezspoinowych izolacji tarasów, parkingów, garaży,
- powłok izolacyjnych fundamentów – emulsje i masy asfaltowe zabezpieczające ściany podziemne przed wilgocią i wodą podciąganą kapilarnie,
- uszczelnień zbiorników i kanałów – w obiektach wodno-kanalizacyjnych oraz zbiornikach przemysłowych.
W tych zastosowaniach liczy się nie tylko odporność na wodę, ale również adhezja do podłoża, odporność na pękanie i starzenie. Asfalt jest często wzmacniany włóknami, modyfikowany polimerami i dodatkami mineralnymi, aby zachować parametry przez kilkanaście lub kilkadziesiąt lat.
Mosty, tunele i materiały specjalne
W infrastrukturze ciężkiej asfalty pełnią rolę nie tylko warstwy jezdnej. Stosuje się je jako elementy systemów ochronnych:
- izolacje pomostów mostowych – warstwy klejono-izolacyjne pod nawierzchnią, zapewniające szczelność konstrukcji żelbetowej,
- membrany w tunelach – powłoki asfaltowe i bitumiczno-polimerowe chroniące przed przeciekami wody gruntowej,
- powłoki antykorozyjne na stal – asfalty w postaci specjalnych farb i mas zabezpieczających elementy stalowe.
Istnieje też grupa produktów niszowych – geosyntetyki asfaltowe stosowane do wzmocnień nawierzchni (np. siatki i maty nasączone bitumem), masy dylatacyjne, uszczelniacze szczelin i spoin w betonie. Każdy z tych produktów powstaje na bazie pozostałości z ropy, ale jest wzbogacony o precyzyjnie dobrane dodatki chemiczne.
Sezonowość, koszty budowy dróg i recykling asfaltu
Asfalt ma istotny, choć zwykle niedoceniany udział w bilansie produktów z ropy. Jego udział procentowy jest mniejszy niż benzyny czy oleju napędowego, ale w krajach z intensywnym programem infrastrukturalnym potrafi być strategiczny. Co więcej, popyt na asfalt jest mocno sezonowy – koncentruje się w okresach sprzyjających pracom drogowym i budowlanym. Rafinerie muszą ten cykl uwzględniać w planach produkcji i magazynowania.
Kryzysy na rynku ropy – wojny cenowe, ograniczenia wydobycia, zaburzenia dostaw – przekładają się na koszt budowy i utrzymania dróg. Skokowy wzrost cen asfaltu uderza w budżety inwestycyjne i ofertowe firm wykonawczych. Duże projekty infrastrukturalne często wprowadzają klauzule waloryzacyjne, które indeksują ceny kontraktów do notowań bitumu, podobnie jak dzieje się to z cementem czy stalą.
Dodatkowym wątkiem jest recykling asfaltu. Frezowane nawierzchnie asfaltowe (RAP – reclaimed asphalt pavement) zawierają zarówno kruszywo, jak i starzejący się lepiszcz. Dyskusja techniczna i ekologiczna dotyczy kilku kwestii:
- maksymalnego udziału RAP w mieszankach asfaltowych bez pogorszenia trwałości nawierzchni,
- regeneracji lepiszcza – stosowania tzw. rejuvenatorów, które częściowo przywracają właściwości starzejącego się asfaltu,
- bilansu energetycznego – czy oszczędność surowca i transportu przewyższa dodatkowe zużycie energii i emisje w procesie recyklingu,
- zanieczyszczeń – obecności smoły, metali ciężkich czy starych modyfikatorów, które mogą ograniczać powtórne użycie materiału.
W praktyce drogowej widać wyraźny rozrzut podejść. Jedne administracje dopuszczają wysokie udziały frezu w warstwach podbudowy, ale ostrożnie podchodzą do stosowania RAP w warstwach ścieralnych. Inne, po serii badań eksploatacyjnych, zwiększają dopuszczalne limity także w górnych warstwach, pod warunkiem stosowania nowoczesnych lepiszczy modyfikowanych i dodatków regenerujących.
Z ekonomicznego punktu widzenia recykling asfaltu jest atrakcyjny, gdy ceny bitumu i kruszyw są wysokie, a dostęp do składowisk ograniczony. Z perspektywy klimatycznej argumentem jest oszczędność energii w wydobyciu i transporcie surowców. Pytanie otwarte brzmi: jak pogodzić te korzyści z wymaganiami trwałości i bezpieczeństwa ruchu? Odpowiedzi szuka się dziś głównie w normach krajowych, specyfikacjach kontraktowych oraz w badaniach długookresowych odcinków próbnych.
W tle pozostaje jeszcze jeden wątek: zmiana samego „portfela” asfaltów wskutek transformacji rafinerii. Im więcej ciężkich frakcji będzie kierowanych do krakingu i petrochemii, tym trudniej o stabilne źródło klasycznego lepiszcza. Część branży drogowej już teraz testuje rozwiązania hybrydowe – domieszki biopochodne, lepiszcza z komponentów syntetycznych – ale wciąż podstawą pozostaje produkt z ropy.
Cały łańcuch – od benzyn przez asfalty po chemikalia bazowe – pokazuje, że paliwa kopalne są przede wszystkim surowcem dla złożonego przemysłu przetwórczego. Dyskusja o ich przyszłości nie dotyczy więc wyłącznie silników spalinowych, lecz także dróg, dachów, opakowań i tysięcy wyrobów, które dziś w dużej mierze opierają się na tych samych molekułach węgla i wodoru, co litr paliwa na stacji.
Petrochemia jako „druga noga” rafinerii
W klasycznym obrazie rafinerii większość strumieni prowadzi do paliw transportowych i olejów. Od kilkudziesięciu lat równie ważnym kierunkiem staje się jednak petrochemia podstawowa – produkcja kilku prostych związków, które dalej są „rozmnażane” w tysiącach kolejnych procesów.
Główna zmiana polega na tym, że część frakcji z destylacji ropy nie kończy jako gotowe paliwo, ale jest uznawana za surowiec chemiczny. Dotyczy to przede wszystkim:
- nafty (kerosyny) – tradycyjnie paliwo lotnicze, a jednocześnie ważny wsad do reformingu katalitycznego i hydroodsiarczania,
- LPG (propan–butan) – nie tylko autogaz i paliwo grzewcze, ale kluczowy substrat do produkcji propylenów,
- lekkich benzyn surowych – mieszanin węglowodorów wykorzystywanych w krakingu parowym do otrzymywania etylenu.
Na poziomie bilansu zakładu oznacza to inne decyzje operacyjne: czy dana frakcja ma trafić do puli paliw (np. po krakingu i reformingu), czy zostać skierowana do ciągów petrochemicznych. Odpowiedź zależy od relacji cen paliw, tworzyw i chemikaliów, ale także od polityki klimatycznej oraz ograniczeń dotyczących silników spalinowych.
Kraking parowy – „fabryka” etylenu i propylenu
Serce nowoczesnej petrochemii to instalacje krakingu parowego (steam cracker). Trafiają do nich zarówno lekkie węglowodory z gazu ziemnego (etan, propan), jak i strumienie z rafinerii: LPG oraz lekkie frakcje benzynowe.
Sam proces jest pozornie prosty: węglowodory podgrzewa się w obecności pary wodnej do bardzo wysokiej temperatury (zwykle powyżej 800°C) w piecach krakingowych, a następnie szybko chłodzi (quenching), aby zatrzymać dalsze przemiany. W praktyce wymaga to bardzo precyzyjnej kontroli czasu przebywania i temperatury, ponieważ te parametry decydują, jak rozkłada się produkt wyjściowy.
W typowym krakerze parowym powstaje mieszanina wielu gazów i lekkich frakcji ciekłych. Po schłodzeniu i sprężeniu następuje separacja kriogeniczna – rozdzielanie produktów w bardzo niskich temperaturach. Główne komponenty to:
- etylen (C₂H₄) – kluczowy monomer do produkcji polietylenu, tlenku etylenu i wielu rozpuszczalników,
- propylen (C₃H₆) – baza dla polipropylenu, akrylonitrylu, alkoholi okso,
- butadien i inne dieny – wykorzystywane do produkcji kauczuków syntetycznych,
- benzyna pirolityczna (pyrolysis gasoline) – bogata w aromaty, dalej oczyszczana i kierowana do produkcji BTX (benzen, toluen, ksyleny).
Dobór wsadu decyduje o proporcjach produktów. Kraking etanu daje dużo etylenu, ale mało propylenu i aromatów. Z kolei surowce cięższe (lekkie benzyny) zwiększają udział frakcji aromatycznych i butadienu. Rafineria zintegrowana z petrochmią może więc elastycznie manewrować strumieniami nafty i LPG, reagując na zapotrzebowanie rynku na konkretne tworzywa.
Nafta i LPG – paliwo czy surowiec do chemikaliów?
Nafta z kolumny destylacyjnej może pójść kilkoma ścieżkami. Po odsiarczeniu i ewentualnym hydrokrakingu staje się komponentem paliw (głównie paliwa lotniczego i oleju napędowego). Alternatywnie, część strumienia można skierować do krakingu parowego, z którego wychodzą etylen, propylen i aromaty.
Podobny dylemat dotyczy LPG. Mieszanina propanu i butanu to z jednej strony tani, łatwy w transporcie nośnik energii, z drugiej – ceniony wsad do procesów petrochemicznych. W praktyce o kierunku wykorzystania decydują:
- marże na paliwach – wysoka cena benzyny i oleju napędowego sprzyja maksymalizacji produkcji paliw,
- marże petrochemiczne – gdy rośnie popyt na tworzywa i chemikalia, opłaca się przesuwać LPG i naftę w stronę krakerów,
- regulacje środowiskowe – ograniczenia dla silników spalinowych i paliw kopalnych stopniowo zmieniają ten rachunek.
W zakładach silnie zintegrowanych, jak duże kompleksy w Europie Zachodniej czy Azji Wschodniej, decyzje te zapadają codziennie na poziomie planowania produkcji. To, co dla kierowcy jest tylko „benzyną na stacji”, dla planisty rafineryjnego jest jednym z możliwych kierunków wykorzystania tej samej molekuły.
Aromaty z ropy – benzen, toluen, ksyleny
Oprócz etylenu i propylenu podstawą petrochemii są tzw. aromaty BTX: benzen, toluen i ksyleny. W większości przypadków ich źródłem są strumienie z procesów wysokotemperaturowych prowadzonych w rafinerii i w krakerach parowych.
Główne drogi uzyskania BTX to:
- reforming katalityczny benzyn – lekkie benzyny surowe są przekształcane w benzyny wysokooktanowe bogate w aromaty; po ekstrakcji otrzymuje się czyste frakcje benzenu, toluenu i ksylenów,
- benzyna pirolityczna z krakingu parowego – po uwodornieniu i rozdziale jest źródłem dodatkowych ilości BTX,
- koksowanie i inne procesy głębokiej przeróbki ciężkich frakcji – w mniejszym stopniu dostarczają aromatycznych węglowodorów do dalszych przeróbek.
Same aromaty trafiają później do wielu kluczowych łańcuchów produktowych. Z perspektywy przemysłu chemicznego, a niekiedy i polityki gospodarczej, stanowią one strategiczny „węzeł” łączący ropę z sektorami tak odległymi jak motoryzacja czy farmacja.
Benzen – od ropy do żywic, gum i detergentów
Benzen jest pierwszym ogniwem kilku ważnych łańcuchów chemicznych. Z jego udziałem powstają m.in.:
- styren – surowiec do produkcji polistyrenu (opakowania, elementy AGD) i styrenowych kauczuków syntetycznych,
- fenol i cykloheksan – prekursor żywic fenolowych, bisfenolu A (polikarbonaty, żywice epoksydowe) oraz kaprolaktamu i adipinianu (poliamidy do włókien i tworzyw inżynieryjnych),
- linearny alkilobenzen (LAB) – kluczowy składnik wielu detergentów.
Z punktu widzenia łańcucha dostaw ciekawa jest skala „dźwigni”: kilka procent ropy przetwarzane na benzen zasila produkcję materiałów, które widoczne są praktycznie w każdym segmencie gospodarki – od opon i uszczelek, przez elektronikę, po środki czystości.
Toluen i ksyleny – rozpuszczalniki, włókna, lakiery
Toluen pełni podwójną rolę. Z jednej strony jest rozpuszczalnikiem w farbach, klejach i lakierach. Z drugiej – surowcem do produkcji izocyjanianów, kluczowych dla pian i tworzyw poliuretanowych (izolacje termiczne, siedzenia samochodowe, pianki meblowe).
Ksyleny, a zwłaszcza p‑ksylen, są podstawą łańcucha prowadzącego do:
- kwasu tereftalowego (PTA) – prekursor poliestrów, w tym popularnego PET,
- żywic poliestrowych – stosowanych w laminatach, farbach proszkowych, materiałach kompozytowych.
Butelka z napojem, polar z włókna syntetycznego czy przezroczyste opakowanie żywności – wszystkie te wyroby mają swój początek w stosunkowo wąskiej grupie aromatów pozyskanych z ropy naftowej. Pojawia się tu pytanie praktyczne: jakie alternatywy istnieją dziś dla benzenu, toluenu i ksylenów, jeśli chcemy zmniejszać zależność od paliw kopalnych, a jednocześnie utrzymać obecny poziom produkcji opakowań i tekstyliów?
Łańcuchy produktowe od etylenu i propylenu
Etylen i propylen, choć chemicznie bardzo proste, tworzą rozbudowane sieci produktów. Śledzenie choć kilku z nich pokazuje, jak daleko sięgają „ramiona” jednego strumienia z krakera parowego.
Polietylen i polipropylen – od rur po opakowania
Etylen po polimeryzacji daje polietylen (PE) – w różnych odmianach: LDPE, LLDPE, HDPE. Różnią się one gęstością, stopniem rozgałęzienia łańcuchów i właściwościami mechanicznymi.
W praktyce przemysłowej polietylen wykorzystuje się do:
- folii i opakowań elastycznych – worki, folie stretch, folie rolnicze,
- rur i kształtek – sieci wodociągowe, gazociągi średniego ciśnienia, instalacje wewnętrzne,
- powłok ochronnych – wyściółki zbiorników, powłoki kabli, izolacje elektryczne.
Propylen z kolei jest monomerem do produkcji polipropylenu (PP), bardzo rozpowszechnionego w przemyśle motoryzacyjnym (elementy wnętrz, zderzaki), w medycynie (strzykawki, pojemniki jednorazowe) i w opakowaniach sztywnych. W wielu zastosowaniach PP konkuruje z metalem i szkłem, dzięki niskiej masie i łatwości formowania.
Wspólnym mianownikiem jest tu „pochodzenie” – te same instalacje krakingu parowego, które jeszcze kilka dekad temu projektowano głównie jako dodatek do produkcji paliw, dziś często określają profil całych kompleksów przemysłowych i ich eksport.
Glikole, alkohole, plastyfikatory – chemia codzienności
Etylen i propylen służą także do wytwarzania związków pośrednich, bardziej „chemików” niż „tworzyw”, ale obecnych w produktach codziennego użytku.
Z etylenu powstaje m.in. tlenek etylenu, a z niego:
- glikol etylenowy – płyny chłodnicze, środki przeciwzamarzaniowe, prekursor poliestrów,
- surfaktanty niejonowe – składniki detergentów, środków myjących i kosmetyków.
Propylen prowadzi do tlenku propylenu, będącego punktem wyjścia do:
- poliolów poliuretanowych – główny komponent pian poliuretanowych,
- glikoli propylenowych – dodatki do żywic, płynów chłodniczych, nośniki substancji czynnych.
Kolejne ogniwa łańcucha to różnego typu plastyfikatory, rozpuszczalniki, dodatki do paliw i tworzyw. Technicznie rzecz biorąc, wszystkie te produkty są konsekwencją decyzji, by część LPG i lekkich frakcji benzynowych nie spalać w silnikach, lecz rozłożyć i przekształcić w bardziej złożone molekuły.
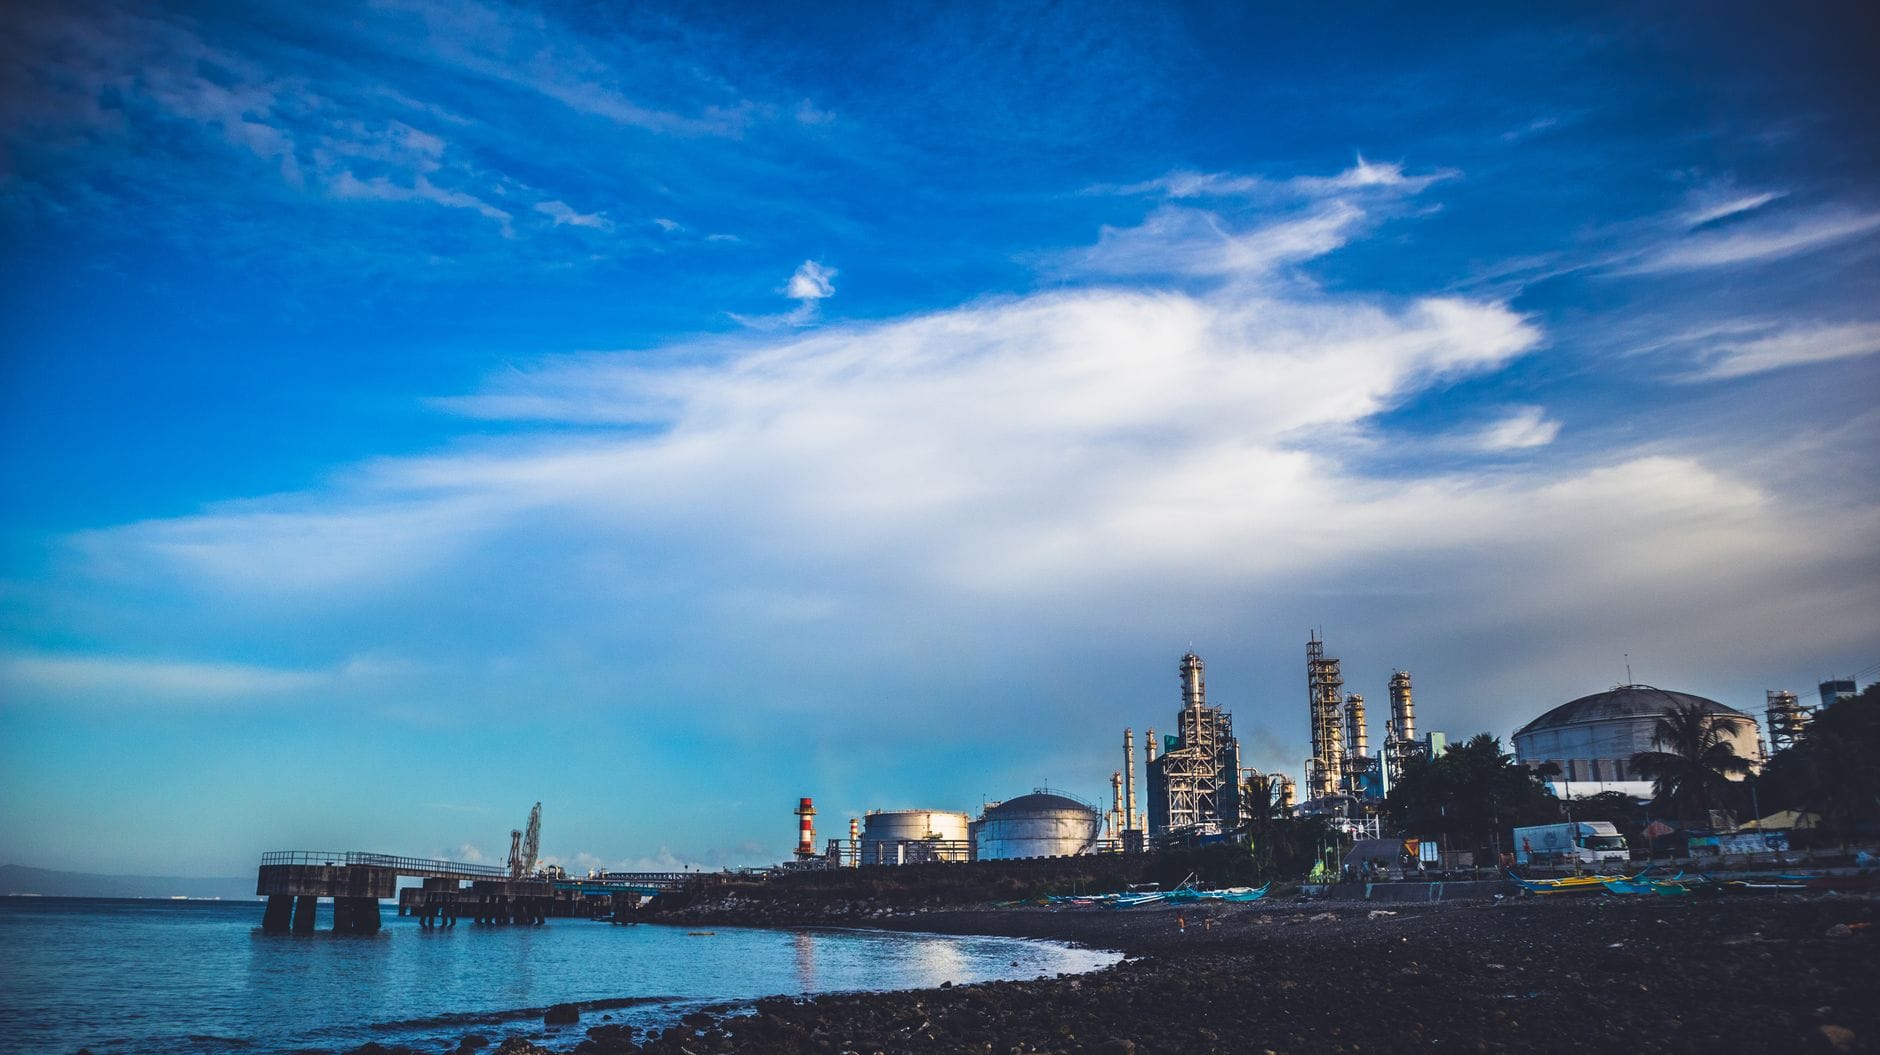
Integracja rafinerii z petrochmią – zmiana modelu biznesowego
Rosnąca rola chemikaliów w przetwórstwie ropy przekłada się na architekturę samych zakładów. Coraz częściej tradycyjna rafineria paliwowa przekształca się w zintegrowany kompleks rafineryjno‑petrochemiczny.
Na poziomie technicznym taka integracja oznacza m.in.:
- bezpośrednie połączenia między jednostkami destylacji i reformingu a krakerami parowymi,
- wspólne systemy oczyszczania gazów, odzysku wodoru i siarki,
- wspólne magazyny i logistykę produktów ciekłych i gazowych.
Na poziomie ekonomicznym zmienia się struktura przychodów. W tradycyjnej rafinerii większość zysków pochodziła z marż na paliwach. W strukturze zintegrowanej rośnie udział marż petrochemicznych, które w cyklicznych okresach wysokiego zapotrzebowania na tworzywa i chemikalia mogą równoważyć spadek marż paliwowych.
Stawia to też inne pytania o przyszłość paliw kopalnych. Co wiemy? Nawet przy szybkim spadku zużycia benzyny i oleju napędowego trudno zastąpić w krótkim czasie wszystkie chemikalia i tworzywa powstające dziś z ropy i gazu. Czego nie wiemy? Jak szybko technologie alternatywne – biochemia, recykling chemiczny, produkcja monomerów z CO₂ – osiągną skalę pozwalającą realnie ograniczyć strumienie nafty i LPG kierowane do klasycznej petrochemii.
Na razie większość prognoz branżowych zakłada, że w kolejnych dekadach udział surowców chemicznych w zużyciu ropy będzie rósł, nawet przy stagnacji lub spadku popytu na paliwa silnikowe. Z punktu widzenia łańcucha wartości oznacza to przesunięcie ciężaru dyskusji – od spalania w silnikach ku temu, co dzieje się z molekułami ropy po opuszczeniu krakerów i reaktorów chemicznych.
Alternatywne źródła surowców – od biomasy po recykling chemiczny
Jeśli część ropy i gazu ma w przyszłości przestać być źródłem chemikaliów, potrzebne są inne strumienie węglowe. Nie chodzi już tylko o zamianę paliwa w baku, ale o przebudowę całych łańcuchów surowcowych w przemyśle tworzyw i chemikaliów masowych.
Biomasa jako „nowa ropa” – potencjał i ograniczenia
Najbardziej intuicyjnym źródłem węgla jest biomasa: drewno, odpady rolnicze, oleje roślinne, cukry. Technologicznie pojawiło się już kilka stabilnych ścieżek, które pozwalają zastąpić wybrane petrochemikalia analogami pochodzenia biologicznego.
Przykładowe łańcuchy to:
- bio‑etanol z fermentacji cukrów – po odwodnieniu do etylenu staje się punktem wyjścia do biopolietylenu, glikolu etylenowego czy tlenku etylenu,
- kwas mlekowy z cukrów – służy jako monomer do polilaktydu (PLA), jednego z głównych biotworzyw stosowanych w opakowaniach jednorazowych,
- oleje roślinne i odpadowe tłuszcze – po epoksydacji, transestryfikacji i innych modyfikacjach stają się surowcem do plastyfikatorów, żywic alkidowych i polioli.
W wielu instalacjach bio‑etanol konkuruje dziś o zastosowanie: jako komponent paliwowy (dodatek do benzyny) albo surowiec do biochemii. Z punktu widzenia klimatu i efektywności zasobów to nieoczywisty wybór. Co wiemy? Produkcja etylenu z bio‑etanolu jest komercyjnie możliwa i wdrożona w kilku krajach. Czego nie wiemy? Czy dostępność zrównoważonej biomasy – bez presji na grunty rolne i lasy – wystarczy, aby pokryć popyt na setki milionów ton tworzyw.
Recykling chemiczny – powrót z odpadów do monomerów
Drugim kierunkiem jest zamknięcie obiegu istniejących już tworzyw i produktów. Poza klasycznym recyklingiem mechanicznym coraz większą rolę w strategiach firm zajmuje recykling chemiczny, który pozwala wrócić do poziomu monomerów lub mieszaniny węglowodorów.
Pod wspólnym hasłem „recyklingu chemicznego” kryje się kilka technologii:
- piroliza odpadów tworzyw sztucznych – w kontrolowanej beztlenowej atmosferze tworzywa, głównie poliolefiny, rozkładane są do mieszaniny olejów i gazów, które po oczyszczeniu mogą trafiać do krakerów parowych jako surowiec równoważny z naftą,
- depolimeryzacja selektywna – np. chemiczny recykling PET do kwasu tereftalowego i glikolu etylenowego lub poliuretanów do polioli,
- rozpuszczalnikowe oczyszczanie polimerów – technicznie bliższe recyklingowi materiałowemu, ale pozwalające przywrócić czystość polimeru do poziomu granulatów pierwotnych.
Dla rafinerii i kompleksów petrochemicznych piroliza odpadów może oznaczać dodatkowy, niestandardowy strumień „nafty” z miejskich i przemysłowych śmieci. To z kolei wymusza nowe standardy kontroli jakości – od zawartości chloru po metale ciężkie – aby procesy krakingu i katalizatory nie traciły wydajności.
Węgiel z CO₂ – obietnice chemii elektro‑intensywnej
Mniej intuicyjnym, ale coraz częściej omawianym źródłem węgla dla chemii są strumienie CO₂ wychwytywane z instalacji przemysłowych lub z powietrza. Dziś dominują małoskalowe i niszowe zastosowania: produkcja polioli z częściową zawartością CO₂ czy synteza metanolu.
Przykładowe ścieżki obejmują:
- metanol z CO₂ i wodoru – dalej przetwarzany w benzynę syntetyczną, olefiny (tzw. MTO – methanol to olefins) albo stosowany jako surowiec do formaldehydu i żywic,
- poliuretany z udziałem CO₂ – gdzie fragment łańcucha polimerowego pochodzi z reakcji CO₂ z tlenkami epoksydowymi,
- elektroredukcję CO₂ – w skali laboratoryjnej i pilotażowej prowadzącą do monoksydu węgla, kwasu mrówkowego czy prostych olefin.
To kierunek silnie uzależniony od taniej, niskoemisyjnej energii elektrycznej. Jeżeli prąd z OZE stanie się wystarczająco stabilny i tani, część dzisiejszych strumieni LPG i nafty może zostać zastąpiona przez produkty syntezy z CO₂. Na razie takie instalacje działają na marginesie głównego rynku petrochemikaliów.
Przemysł nawozowy – gaz ziemny jako źródło wodoru i energii
Wśród mniej widocznych, ale kluczowych zastosowań paliw kopalnych, gaz ziemny zajmuje szczególne miejsce w produkcji nawozów azotowych. Dla rolnictwa jest przede wszystkim nośnikiem azotu, dla chemii – źródłem wodoru i energii procesowej.
Od metanu do amoniaku – serce syntezy Haber‑Boscha
Podstawą współczesnych nawozów azotowych jest amoniak (NH₃). Większość globalnej produkcji amoniaku opiera się na parowym reformingu metanu z gazu ziemnego:
- w reaktorze reformingu metan reaguje z parą wodną, tworząc mieszaninę tlenku węgla, dwutlenku węgla i wodoru,
- po serii konwersji i oczyszczania otrzymuje się bogaty w wodór gaz syntezowy,
- w syntezie Haber‑Boscha wodór łączy się z azotem z powietrza pod wysokim ciśnieniem na katalizatorze żelazowym, tworząc amoniak.
Amoniak trafia dalej do produkcji saletry amonowej, mocznika i innych nawozów. Z punktu widzenia energetycznego instalacja amoniaku jest jednym z największych „konsumentów” gazu – zarówno jako surowca chemicznego, jak i paliwa do napędu kotłów i sprężarek.
Co wiemy? Dziś praktycznie cały wodór w nawozach azotowych ma pochodzenie kopalne. Czego nie wiemy? Jak szybko i w jakiej skali uda się zastąpić reforming metanu technologiami „zielonego wodoru” z elektrolizy i czy sieci energetyczne będą w stanie to udźwignąć.
Nawozy a petrochemia – powiązania logistyczne i surowcowe
Kompleksy nawozowe rzadko kojarzone są z klasyczną petrochemią, ale w praktyce coraz częściej współdzielą infrastrukturę: porty gazowe, terminale przeładunkowe, magazyny energii. W niektórych lokalizacjach amoniak i mocznik stoją „płot w płot” z instalacjami krakingu parowego czy reformingu nafty.
Wspólnym mianownikiem jest wodór i gaz ziemny. Z jednej strony kieruje się go do produkcji amoniaku, z drugiej – do uwodornienia w rafineriach i petrochemii (hydroodsiarczanie, konwersje aromatów, synteza metanolu). Przy wysokich cenach gazu konkurencja o cząsteczkę metanu staje się realna: czy zasili rynek nawozów, czy paliw, czy chemikaliów.
Materiały budowlane i izolacyjne – paliwa kopalne w ścianach i dachach
Drogi i opakowania to najbardziej widoczne przykłady, ale pochodne ropy i gazu są też trwale wpisane w sektor budowlany: od izolacji termicznych po żywice w farbach i klejach.
Izolacje z tworzyw – od pian poliuretanowych po XPS
Duża część rynku poliuretanów i polistyrenów ekspandowanych wynika z potrzeb budownictwa. Tu ponownie widać „długi ogon” kilku bazowych strumieni petrochemicznych.
Kluczowe przykłady to:
- piany poliuretanowe (PUR, PIR) – powstające z polioli (często propylenowych) i izocyjanianów pochodzących z toluenu lub metylodifenylodiizocyjanianu (MDI); wykorzystywane w płytach warstwowych, izolacjach dachów i ścian,
- polistyren ekspandowany (EPS) i ekstrudowany (XPS) – materiały termoizolacyjne w fasadach i fundamentach, produkowane z monomeru styrenu, a więc pochodnej benzenu i etylenu,
- membrany dachowe i folie budowlane – zazwyczaj na bazie polietylenu lub polipropylenu; z jednej strony prosty produkt, z drugiej – krytyczny element ograniczający straty ciepła i wilgoci.
Izolacje te zmniejszają zużycie energii w budynkach przez dziesięciolecia, ale jednocześnie „zamrażają” węgiel kopalny w materiałach trudnych do recyklingu. Dyskusja o bilansie korzyści klimatycznych nie jest jednoznaczna i coraz częściej pojawia się w regulacjach dotyczących budownictwa.
Żywice, farby, kleje – chemia wykończeniowa z ropy
Warstwa, której użytkownik zazwyczaj nie widzi, ale którą odczuwa, to sieć żywic i dodatków w farbach, lakierach i klejach budowlanych. Ich surowce w dużej części pochodzą z łańcuchów opisanych wcześniej.
W praktyce są to m.in.:
- żywice akrylowe i styrenowo‑akrylowe – zbudowane na bazie monomerów akrylanowych i styrenu, odpowiedzialne za przyczepność i trwałość farb elewacyjnych,
- dyspersje winylowe – pochodne chlorku winylu, tworzące spoiwo w klejach do płytek, masach szpachlowych i tynkach,
- rozpuszczalniki organiczne – często frakcje benzynowe, toluen, ksyleny lub glikole eterowe używane do regulowania lepkości i czasu schnięcia.
Dla producentów kluczowe stało się przechodzenie na systemy wodorozcieńczalne, co redukuje emisję lotnych związków organicznych (LZO), ale nie eliminuje petrochemicznego pochodzenia wielu składników stałej fazy farb i klejów.
Farmacja i specjalistyczne chemikalia – rola pochodnych aromatów i gazów
Na tle tonowych strumieni paliw i tworzyw, sektor farmaceutyczny wydaje się niewielki objętościowo, ale pod względem wartości i rygorów jakościowych to osobny świat. Mimo zaawansowanej syntezy organicznej u podstaw wielu leków leżą nadal proste petrochemikalia.
Substancje czynne i rozpuszczalniki – petrochemia w laboratorium
Większość małocząsteczkowych substancji czynnych (API) w farmacji opiera się na pierścieniach aromatycznych lub prostych łańcuchach pochodzących z benzenu, toluenu, ksylenów, styrenu czy pochodnych etylenu i propylenu. Niekiedy w gotowym leku udział masowy części „ropopochodnej” jest niewielki, ale bez niej reakcja syntezy po prostu by nie zaszła.
Do tego dochodzą rozpuszczalniki i media procesowe:
- izopropanol – wytwarzany z propylenu, szeroko stosowany do dezynfekcji, w czyszczeniu linii produkcyjnych i jako rozpuszczalnik,
- aceton – kolejna pochodna propylenu, używana zarówno jako rozpuszczalnik, jak i reagent w reakcjach kondensacji,
- THF, DMF, DMSO – rozpuszczalniki specjalne, których łańcuch produkcyjny zazwyczaj zaczyna się od prostych petrochemikaliów (np. butadienu, metanolu, tlenku etylenu).
Przejście na biopochodne lub syntetyczne alternatywy w farmacji jest ograniczone nie tylko technicznie, ale też regulacyjnie – każda zmiana surowca czy rozpuszczalnika wymaga ponownych badań, rejestracji i udowodnienia równoważności jakościowej.
Gazy techniczne i medyczne – od powietrza i gazu do procedur klinicznych
Obok substancji organicznych istotną rolę odgrywają gazy: tlen, azot, podtlenek azotu, dwutlenek węgla, a także gazy szlachetne. Część z nich pochodzi z separacji powietrza, część – z przetwórstwa gazu ziemnego lub jako produkt uboczny innych procesów.
Przykładowo:
- tlen i azot – produkowane w kriogenicznych rozdzielniach powietrza, często zasilanych energią z paliw kopalnych, trafiają do szpitali, laboratoriów i procesów sterylizacji,
- CO₂ techniczny i medyczny – bywa wychwytywany z instalacji amoniaku lub bioetanolu, a następnie oczyszczany; stosowany w laparoskopii, w krioterapii, jako czynnik chłodniczy,
- wodór – coraz częściej rozważany jako surowiec do produkcji amoniaku medycznego i innych związków w ściśle kontrolowanych warunkach.
Łańcuch energetyczny i surowcowy stoi tu na granicy między klasyczną petrochemią a sektorami o bardzo wysokiej regulacji i barierach wejścia.
Elektronika i wysokie technologie – tworzywa, gazy, specjalne chemikalia
Urządzenia elektroniczne kojarzą się z krzemem, miedzią i rzadkimi metalami. W tle działają jednak dziesiątki produktów petrochemicznych – od obudów po gazy do litografii.
Tworzywa w obudowach i podzespołach – kruchy krzem, „miękka” petrochemia
Większość użytkowników widzi przede wszystkim plastikową obudowę telefonu czy laptopa. Za nią stoi jednak łańcuch sięgający etylenu, propylenu i aromatów. Obudowy wykonuje się głównie z ABS, polikarbonatu lub ich mieszanek, a także modyfikowanych poliamidów. Wszystkie bazują na monomerach z benzenu, propylenu, butadienu – klasycznych „koniach roboczych” petrochemii.
Wnętrze urządzenia to kolejne warstwy tworzyw: laminaty PCB oparte na żywicach epoksydowych (pochodnych epichlorohydryny i bisfenolu A), izolacje przewodów z PVC, PE lub PTFE, gniazda i złącza z precyzyjnie formowanych poliamidów lub PBT. Te materiały muszą łączyć odporność termiczną, elektryczną i mechaniczną z możliwością przetwórstwa w skali masowej – cechy trudne do odtworzenia z surowców niekopalnych.
Recykling tak złożonych kompozytów jest technicznie i ekonomicznie kłopotliwy. Co wiemy? Dzisiejsze systemy zbiórki i odzysku skupiają się głównie na metalach szlachetnych i miedzi. Czego nie wiemy? Czy uda się w rozsądnych kosztach wyseparować i zawrócić do obiegu większą część wysokogatunkowych polimerów z elektroniki.
Gazy i chemikalia półprzewodnikowe – ultra‑czyste produkty z „brudnych” źródeł
Produkcja chipów opiera się na gazach i reagentach, których ślad prowadzi do gazu ziemnego, ropy lub węgla. Wodór, amoniak, metan, etylen, propan – po oczyszczeniu do poziomu „ultra high purity” stają się gazami procesowymi w epitaksji, wyżarzaniu czy litografii. Podobnie tlen, azot i argon z rozdzielni powietrza, zasilanych najczęściej energią z paliw kopalnych.
Specjalne chemikalia – kwas fluorowodorowy, nadtlenek wodoru, rozpuszczalniki do fotorezystów – również startują od prostych cegiełek petrochemicznych: halogenków, aromatów, tlenku etylenu, propylenu. Różnica polega na skali czystości i kontroli zanieczyszczeń. Śladowe ilości siarki czy metali, akceptowalne w rafinerii, w fabryce półprzewodników dyskwalifikują całe partie produktu.
Producenci elektroniki deklarują przejście na energię odnawialną w zakładach, ale sam łańcuch dostaw gazów i chemikaliów pozostaje w dużej mierze osadzony w infrastrukturze kopalnej. Tu pytanie brzmi raczej: jak ograniczyć intensywność emisji na jednostkę produktu, niż czy da się całkowicie odciąć od ropy i gazu.
Maszyny, chłodzenie, logistyka – „ukryta” część zużycia paliw kopalnych
Wysokie technologie kojarzą się z lekkimi gadżetami, lecz za każdą linią SMT czy „czystym pomieszczeniem” stoi energochłonna aparatura: pompy próżniowe, sprężarki, systemy HVAC utrzymujące stałą temperaturę i wilgotność. W wielu krajach zasilanie ich oznacza nadal spalanie węgla, gazu lub produktów ropy w elektrowniach i ciepłowniach.
Do tego dochodzi chłodzenie centrów danych i serwerowni, gdzie oprócz energii elektrycznej zużywa się czynniki chłodnicze – coraz częściej o niższym potencjale cieplarnianym, ale wciąż wywodzące się z łańcucha fluorowanych pochodnych węglowodorów. Sam transport komponentów elektronicznych, często realizowany lotniczo, dorzuca klasyczne paliwa ciekłe do bilansu całego sektora.
W efekcie nawet najbardziej „cyfrowe” produkty są zakorzenione w fizycznej, paliwowej infrastrukturze. Dyskusja o dekarbonizacji wysokich technologii dopiero zaczyna w pełni uwzględniać ten zaplecze – od kopalni gazu, przez rafinerię, po fabrykę chipów.
Eksperymenty z „zieloną elektroniką” – obudowy z biopolimerów, topniki i kleje oparte na żywicach roślinnych, odzysk rozpuszczalników w obiegu zamkniętym – pokazują kierunek, ale na razie pozostają niszą. Kluczowy problem to zgodność z rygorystycznymi normami niezawodności i bezpieczeństwa elektrycznego, a także koszt. Co wiemy? Bez masowego wdrożenia tych rozwiązań w całym łańcuchu dostaw, udział surowców kopalnych w elektronice będzie spadał powoli. Czego nie wiemy? Czy przełom nastąpi dzięki nowym materiałom, czy raczej dzięki zmianie modeli biznesowych – dłuższej żywotności produktów, naprawialności, systemom zwrotu i refabrykacji sprzętu.
W wielu fabrykach pojawia się natomiast prostsza, choć mniej widowiskowa ścieżka redukcji śladu paliw kopalnych: poprawa efektywności energetycznej. Modernizacja sprężarek, odzysk ciepła z procesów, inteligentne sterowanie klimatyzacją „clean roomów”, optymalizacja tras logistycznych – to rozwiązania, które nie zmieniają chemii surowców, ale realnie ograniczają skalę ich zużycia. Z perspektywy operatora linii SMT czy centrum danych decyzje te są często ważniejsze niż deklaracje o „neutralności klimatycznej” w odległym horyzoncie czasowym.
Równolegle rośnie znaczenie regulacji i presji klientów końcowych. Kontrakty B2B coraz częściej wymagają raportowania śladu węglowego w podziale na zakresy emisji, a duzi producenci elektroniki przerzucają część wymogów na dostawców polimerów, gazów i chemikaliów. W praktyce oznacza to przejście z prostego pytania „ile to kosztuje i czy działa” na trudniejsze: „z czego zostało zrobione, w jakich warunkach i jak wygląda jego cykl życia”. Dla branż zakorzenionych w ropie i gazie to presja, ale też impuls do inwestycji w mniej emisyjne technologie przetwórstwa i oczyszczania.
Ślad paliw kopalnych rozciąga się więc od asfaltu pod kołami, przez tworzywa w obudowach, po niewidoczne gazy procesowe w fabrykach leków i chipów. Bez zrozumienia tych mniej oczywistych ról ropy, gazu i węgla łatwo przecenić tempo i skalę możliwej transformacji. Realna zmiana będzie raczej sumą wielu drobnych przesunięć – nowych surowców tam, gdzie to wykonalne, lepszej efektywności tam, gdzie zastąpienie chemii kopalnej jest na razie poza zasięgiem.
Najczęściej zadawane pytania (FAQ)
Jaki procent ropy naftowej faktycznie trafia na paliwa, a ile na asfalt i chemikalia?
Według szacunków Międzynarodowej Agencji Energetycznej i dużych firm naftowych około 60–75% przerabianej ropy kończy jako paliwa transportowe i opałowe (benzyna, olej napędowy, paliwo lotnicze, ciężkie oleje opałowe). To ta część, która jest bezpośrednio spalana w silnikach lub kotłach.
Pozostałe kilkanaście do około 25% to zastosowania nieenergetyczne: asfalt i bitumy, surowce petrochemiczne (nafta, LPG, lekkie frakcje do krakerów), smary, oleje przemysłowe, parafiny, woski oraz rozpuszczalniki i lekkie destylaty chemiczne. Co wiemy na pewno? Że łączny udział tych strumieni jest znaczący. Czego nie wiemy dokładnie? Szczegółowego podziału na konkretne branże, bo firmy traktują te dane jako wrażliwe biznesowo.
Jak z ropy naftowej powstaje asfalt drogowy i materiały do izolacji?
Asfalt powstaje głównie z tzw. pozostałości próżniowej, czyli ciężkiej frakcji, która zostaje po destylacji ropy w kolumnie próżniowej. Lżejsze składniki (gazy, benzyny, nafty, oleje napędowe) są wcześniej oddzielane, a gęsta, lepka reszta stanowi bazę do produkcji asfaltu drogowego i bitumów do izolacji.
W rafinerii ta pozostałość jest dalej modyfikowana: przez utlenianie (tzw. blowing), mieszanie różnych strumieni ciężkich frakcji oraz dodatki polimerowe (np. elastomery). Dzięki temu można regulować twardość, temperaturę mięknienia i lepkość, tak aby asfalt nadawał się albo na nawierzchnie drogowe, albo na hydroizolacje dachów czy fundamentów.
Co to są „produkty niepaliwowe” z ropy i do czego się je wykorzystuje?
Produkty niepaliwowe to te frakcje ropy, które nie są przeznaczone do spalania jako paliwo. Należą do nich m.in. surowce petrochemiczne (nafta, LPG, lekkie frakcje), asfalt i bitumy, smary i oleje przemysłowe, parafiny, woski oraz rozpuszczalniki. Z punktu widzenia przemysłu to kluczowy wsad do wytwarzania plastiku, gum, farb, lakierów, opakowań, a nawet części składników leków czy kosmetyków.
Przykład z praktyki: ta sama rafineria może z tej jednej baryłki ropy jednocześnie wyprodukować benzynę do samochodu ciężarowego, asfalt do budowy drogi, którą ten samochód jedzie, oraz rozpuszczalnik używany przy malowaniu barierek przy tej drodze.
Od czego zależy, czy dana frakcja ropy stanie się paliwem czy surowcem chemicznym?
O przeznaczeniu frakcji decydują przede wszystkim procesy wtórne w rafinerii (kraking katalityczny, hydrokraking, reforming, izomeryzacja) oraz aktualne warunki rynkowe. Jeśli marże na paliwach są niskie, a petrochemia silnie rośnie, rafineria może przekierować część frakcji, np. nafty, do krakerów parowych zamiast do produkcji paliw.
Istotne są też możliwości techniczne konkretnego zakładu oraz regulacje środowiskowe. Rafineria zintegrowana z kompleksem petrochemicznym ma większą swobodę w kierowaniu strumieni do chemii. W krajach rozwiniętych dominuje nadal model „paliwowy”, natomiast nowe kompleksy w państwach rozwijających się coraz częściej projektuje się tak, by udział surowców chemicznych był wyższy kosztem klasycznej produkcji paliw.
Czym różni się destylacja atmosferyczna od próżniowej w przetwarzaniu ropy?
Destylacja atmosferyczna to pierwszy etap przerobu ropy. Surowiec jest podgrzewany i rozdzielany w kolumnie przy ciśnieniu zbliżonym do atmosferycznego. W tym procesie powstają gazy (LPG), benzyny, nafty, średnie destylaty (olej napędowy, lekki olej opałowy) oraz ciężki olej i mazut.
Destylacja próżniowa jest etapem drugiej fazy. W obniżonym ciśnieniu można odparować i rozdzielić cięższe składniki w niższej temperaturze, nie doprowadzając ich do rozkładu termicznego. Z próżni otrzymuje się frakcje olejów bazowych do smarów, ciężkie destylaty do dalszego krakingu i pozostałość próżniową – właśnie ten kluczowy surowiec do asfaltów i bitumów.
Jak rosnąca rola petrochemii wpływa na wykorzystanie ropy naftowej?
W miarę jak zapotrzebowanie na paliwa transportowe w krajach rozwiniętych stabilizuje się lub rośnie wolniej, coraz większą część ropy kieruje się do petrochemii. Surowce takie jak nafta czy LPG trafiają do krakerów parowych, gdzie powstają m.in. etylen, propylen i aromaty – fundament produkcji tworzyw sztucznych i chemikaliów.
Co to oznacza praktycznie? Struktura wykorzystania ropy przesuwa się z „spalamy w silnikach” w stronę „przetwarzamy w materiały i chemikalia”. W nowych kompleksach rafineryjno-petrochemicznych w Azji czy na Bliskim Wschodzie udział surowców chemicznych bywa wyraźnie wyższy niż w klasycznych rafineriach paliwowych w Europie.
Dlaczego trudno znaleźć precyzyjne dane, ile ropy zużywa np. farmacja czy kosmetyka?
Część danych jest dostępna – organizacje takie jak IEA czy OPEC publikują globalne i regionalne bilanse ropy, pokazujące, jaki procent trafia na paliwa, a jaki na szeroko rozumiane zastosowania nieenergetyczne. To, co jest dobrze opisane, to podział na duże grupy produktów: paliwa, surowce petrochemiczne, asfalt, smary, parafiny.
Znacznie trudniej o szczegółowe liczby typu: „ile z tego trafia do farmacji, a ile do kosmetyki”. Ten poziom rozbicia zwykle pozostaje w rękach firm, które traktują takie dane jako biznesowo wrażliwe. Co wiemy? Skalę ogólną i kierunki trendów. Czego nie wiemy? Dokładnego przepływu każdej tony między niszowymi sektorami, bo to element przewagi konkurencyjnej producentów.
Kluczowe Wnioski
- Większość ropy (około 60–75%) jest spalana jako paliwa transportowe i opałowe, ale już kilkanaście do około jednej czwartej zużycia przypada na zastosowania nieenergetyczne – od asfaltu po petrochemię.
- Poza benzyną, olejem napędowym, paliwem lotniczym i ciężkimi olejami opałowymi istotną rolę odgrywają surowce petrochemiczne, asfalt i bitumy, smary, parafiny oraz rozpuszczalniki – bez nich nie byłoby m.in. dróg, opakowań czy wielu tworzyw sztucznych.
- Destylacja atmosferyczna i próżniowa rozdziela ropę na frakcje o różnych temperaturach wrzenia, ale to dopiero punkt wyjścia – ostateczne przeznaczenie strumieni (paliwo czy chemikalia) zależy od dalszej obróbki.
- Procesy wtórne, takie jak kraking katalityczny, hydrokraking, reforming czy izomeryzacja, pozwalają rafineriom elastycznie zwiększać produkcję benzyn, paliw wysokiej jakości lub surowców dla petrochemii, zależnie od sytuacji rynkowej.
- Struktura produktów zależy od profilu i wyposażenia rafinerii: tradycyjne zakłady paliwowe w krajach OECD wciąż skupiają się na benzynie i dieslu, natomiast nowe kompleksy zintegrowane w państwach rozwijających się mocno kierują strumienie do petrochemii.
- O kierunkach wykorzystania frakcji decydują nie tylko ceny i marże, lecz także regulacje środowiskowe, sezonowość popytu oraz wymagania jakościowe poszczególnych branż (np. inny asfalt do autostrady, inny wosk do powlekania papieru).


